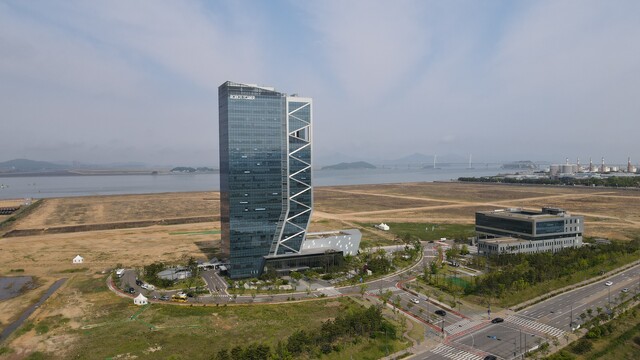
(공정경제) 박광하 기자 = 항공안전기술원이 드론 인증센터와 이착륙장을 건립하는 과정에서 공사 업체로부터 "터무니 없이 낮은 공사비용을 지급했다"는 내용으로 소송을 당했다. 이와 관련, 감사원은 기술원이 해당 사업 기초금액을 근거 없이 감액한 사실이 인정된다면서 업무를 제대로 처리하지 않은 담당자를 징계하라고 요구했다.
국토교통부는 최근 이 같은 내용의 '감사원 감사결과 처분요구서'를 공개했다.
기술원은 2020년 9월 '드론 인증센터 및 이착륙장 신축공사(건축, 토목, 조경, 기계)' 시행을 위해 설계용역 결과 등을 참고해 약 76억457만 원을 기초금액으로 하는 입찰을 '국가를 당사자로 하는 계약에 관한 법률(국가계약법)'에 따라 공고했다.
이어진 입찰 결과에서 인천 연수구에 있는 A가 1순위 업체로 선정됐다.
이후 기술원은 A와 66억8698만 원에 도급계약을 체결했으나, 준공기한 내 공사 미완료 등의 사유로 계약이 해지됐다.
이에 대해 A는 "기술원이 표준품셈을 적용하지 않고 임의로 건축공사 노무비의 일위대가 등을 조정해 기초금액이 축소됐다. 해당 공사는 적어도 103억9098만 원이 필요한 공사"라고 주장하면서 기술원을 상대로 손해배상 청구 소송을 제기했다.
감사원은 기술원이 예정가격 작성을 부적정하게 했다고 판단했다.
예정가는 낙찰가의 기준으로 삼기 위해 계약담당자가 미리 조사해 결정하는 가격을 말한다. 예정가 결정 절차는 추정가격 작성, 설계가격 또는 조사가격 작성, 기초금액 작성, 복수예비가격 작성, 예정가격조서 작성, 예정가 결정 등의 순서로 진행된다.
처분요구서에 따르면, 설계용역을 통해 표준품셈 등 원가계산자료에 따라 공사원가계산서가 작성됐다면 특별한 사정이 없는 한 공사 입찰공고 시 공사원가계산서상 금액을 기초금액으로 해 공사를 발주하는 것이 타당하다.
하지만 이 사건 사업담당자였던 기술원 드론안전본부 소속 직원 B는 사업예산이 부족하다는 이유로 수량, 공종 등 내역서의 조정 없이 공사 원가계산서에서 세부 내역서별로 집계된 직접재료비 총액 29억9257만 원을 27억9509만 원으로 임의 조정했다. 2억 원 가까이를 후려친 것이다.
노무비 총액도 적합한 근거 없이 25억705만 원에서 23억3084만 원으로 임의 조정했다. 또 2억 원 가량을 깎은 셈이다.
B는 이 같은 방식으로 공사 기초금액을 당초 82억8666만 원에서 6억8208만 원 감액한 76억457만 원으로 조정하면서도 계약부서에 기초금액 조정사실을 알리지 않고 공사발주를 요청했다.
당연히 이런 사실을 알지 못했던 계약담당자는 공사 입찰공고를 하면서 기초금액 조정사유를 고지하지 않은 채 예비가 산정을 위한 기초금액을 임의 조정된 것으로 공개했다.
감사원은 B가 국가계약법을 위반했다고 판단했다.
국가계약법 제8조의2 제1항에 따르면 각 중앙관서의 장 또는 계약담당공무원은 입찰 또는 수의계약 등에 부칠 사항에 대해 낙찰자 및 계약금액의 결정기준으로 삼기 위해 미리 해당 규격서 및 설계서 등에 따라 예정가를 작성해야 한다.
또한, 같은 조 제2항은 계약담당공무원 등이 예정가를 작성할 경우에는 계약수량, 이행기간, 수급상황, 계약조건 등을 고려해 계약목적물의 품질·안전 등이 확보되도록 적정한 금액을 반영하도록 정하고 있다.
아울러, 국가계약법 시행령 제9조 제1항에 따르면 각 중앙관서의 장 또는 계약담당공무원은 물품·공사·용역등 계약의 특수성으로 인해 적정한 거래실례가격이 없는 경우에는 원가계산에 의한 가격을 기준으로 해 예정가를 결정해야 한다고 돼 있다. 이 경우 원가계산에 의한 가격은 계약의 목적이 되는 물품·공사·용역등을 구성하는 재료비·노무비·경비와 일반관리비 및 이윤으로 이를 계산해야 한다.
이밖에도, 기획재정부계약예규인 '예정가격작성기준' 제2조 제2항에 따르면 계약담당공무원은 예정가 작성 시 표준품셈에 정해진 물량, 관련 법령에 따른 기준가격 및 비용 등을 부당하게 감액하거나 과잉 계상되지 않도록 해야 하며, 불가피한 사유로 가격을 조정한 경우에는 조정사유를 예정가격조서에 명시해야 한다고 돼 있다.
감사원은 이 같은 법령을 근거로, B는 원가계산에 의한 가격으로 예정가를 작성하면서 표준품셈 등 원가계산자료를 근거로 작성했어야 하는데도 이를 어겼다고 봤다.
또한, 계약수량, 이행기간, 수급상황, 계약조건 등을 고려해 계약목적물의 품질·안전 등이 확보되도록 적정한 금액을 반영하는 데 실패했다고 결론지었다.
아울러, 표준품셈에 정해진 물량, 관련 법령에 따른 기준가격 및 비용 등을 부당하게 감액해 계상되지 않도록 해야 하며, 불가피한 사유로 가격을 조정한 경우에는 조정사유를 예정가격조서 등에 명시해야 함에도 이를 무시했다고 지적했다.
이에 감사원은 항공안전기술원장에게 "앞으로 공사 계약의 예정가 작성 시 표준품셈에 정해진 물량, 관련 법령에 따른 기준가격 및 비용 등을 임의로 감액해 계상되지 않도록 하고, 불가피한 사유로 예정가를 조정하는 경우에는 입찰공고문 등에 이러한 사실을 명시하는 등 계약 업무를 철저히 하라"고 했다.
이밖에도, 해당 사건의 사업 기초금액을 작성하면서 예산이 부족하다는 이유로 기초금액을 임의 감액하는 등 업무를 부적정하게 처리한 직원 B를 징계하라고 통보했다.
한편, 이번 감사에서 기술원은 해당 사건에서 ▲계약기간 연장 조치 부적정 ▲실정보고 조치 기한 미준수 등의 잘못을 저질렀음도 함께 드러났다.

0개의 댓글
아직 작성된 댓글이 없습니다.