
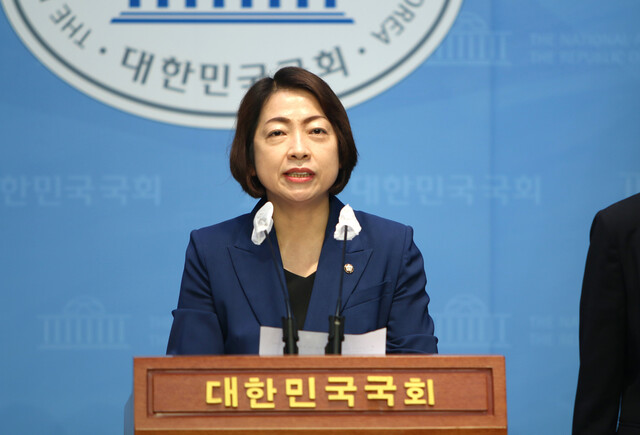
2024.07.08. 公正経済 — 国会科学技術情報放送通信委員会所属の黄靖雅(ファン・ジョンア)議員は8日、企業の積極的な研究開発(R&D)投資を促すため、研究・人材開発費に対する税制優遇を拡大する「R&D投資支援法(租税特例制限法一部改正法律案)」を代表発議したと明らかにした。
黄靖雅議員の事務所によると、現行の租税特例制限法は、企業が研究および人材開発に使用した費用のうち一定割合を所得税または法人税から控除できる仕組みとなっている。
しかし、R&Dの成功率を考慮すると、税制優遇が不十分だという指摘が出ている状況だ。
これを受け、黄靖雅議員は企業の積極的なR&Dを支援するため、税額控除率を引き上げ、税額控除の時限期限を2027年12月31日まで3年延長した。
特に、黄靖雅議員は中小企業については税額控除率を20ポイント大幅に引き上げると明らかにした。上位10%の大企業が下位10%の中小企業に比べR&D投資が95倍に達するという二極化を緩和する考えだ。
実際、黄靖雅議員が国税庁から受け取った資料によると、上位10%の大企業の研究・人材開発費は38兆5152億ウォン(約4兆2000億円)で、下位10%の企業がR&Dに支出した費用(4066億ウォン、約440億円)の約94.7倍となっている。
一方、上位1%の企業が使った研究・人材開発費は33兆6220億ウォン(約3兆7000億円)で全体の79.7%に達したが、下位10%が占める割合は全体の1%にも満たなかった。
黄議員は改正案において、自動運転車、人工知能(AI)、ビッグデータ、航空宇宙などの新成長・源流技術のR&D費用に対する税額控除率を、中小企業の場合、従来の30%から50%に拡大した。また、その他の企業についても税額控除率を20%から30%に拡大した。
半導体、二次電池、ワクチン、水素、バイオ医薬品などの国家戦略技術のR&D費用は、中小企業の場合、従来の税額控除を40%から60%に、その他の企業は従来の30%から40%に拡大した。
黄議員は「新成長動力である将来有望技術へのR&D投資は、国家の安全保障、経済そして生存と直結している。特に技術覇権競争や複合危機の中で、国家経済の基盤を担う中小企業の力を高めることが非常に重要な状況だ」と改正案の提案趣旨を説明した。
続けて「未来の糧のための企業のR&D投資を果敢に支援することが国家の責務だ。二次電池、航空宇宙、バイオなど次世代技術への活発な投資で、韓国が科学強国へ飛躍できるよう最善を尽くす」と述べた。
一方、この改正案は、代表発議した黄靖雅議員のほか、康準鉉(カン・ジュンヒョン)、キム・ソンフェ、閔炯培(ミン・ヒョンベ)、パク・チウォン、パク・ヘスン、卜箕旺(ポク・キワン)、ユン・ゴニョン、ウィ・ソンゴン、イ・ジェグァン、張鍾泰(チャン・ジョンテ)、趙承来(チョ・スンネ)、黄明善(ファン・ミョンソン)の計13人の議員が共同発議した。


0件のコメント
まだコメントはありません。