
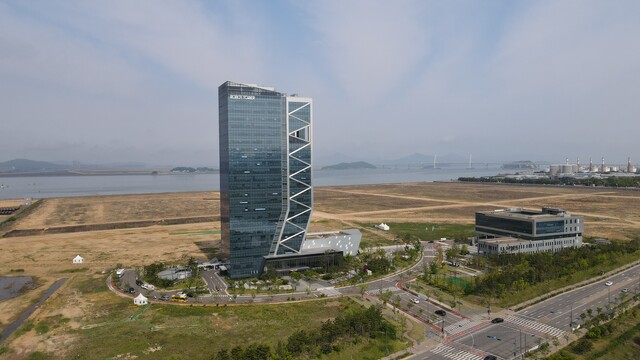
2024.06.30. The Fair Economy — El Instituto de Tecnología de Seguridad Aérea fue demandado por una empresa constructora durante la edificación de un centro de certificación de drones y una pista de despegue y aterrizaje, bajo el argumento de que "pagó un costo de construcción absurdamente bajo". En relación con esto, la Junta de Auditoría e Inspección determinó que se confirmó el hecho de que el Instituto redujo sin fundamento el monto base del proyecto, y exigió que se sancionara al responsable que no manejó el asunto de manera adecuada.
El Ministerio de Transporte publicó recientemente una 'Solicitud de disposición sobre los resultados de la auditoría del Auditor General' con este contenido.
En septiembre de 2020, el Instituto, con base en los resultados del servicio de diseño, entre otros elementos, anunció una licitación para la 'construcción del centro de certificación de drones y la pista de despegue y aterrizaje (arquitectura, obra civil, paisajismo e instalaciones mecánicas)', fijando un monto base de unos 7604 millones de wones (unos 5,63 millones de dólares), conforme a la 'Ley de Contratos en los que el Estado es Parte (Ley de Contratos Estatales)'.
En el resultado de la licitación, la empresa A, ubicada en el distrito Yeonsu de Incheon, fue seleccionada como postor de primer lugar.
Posteriormente, el Instituto firmó un contrato de obra con la empresa A por 6687 millones de wones (unos 4,95 millones de dólares), pero el contrato fue rescindido debido a que la obra no se completó dentro del plazo de finalización, entre otras razones.
Ante esto, la empresa A presentó una demanda de indemnización por daños y perjuicios contra el Instituto, alegando que "el monto base se redujo porque el Instituto ajustó arbitrariamente, sin aplicar el baremo estándar de costos, el costo unitario de la mano de obra de construcción, entre otros factores. Esta obra requiere al menos 10.391 millones de wones (unos 7,7 millones de dólares)".
La Junta de Auditoría determinó que el instituto elaboró inadecuadamente el precio estimado.
El precio estimado es el precio que el encargado del contrato investiga y determina de antemano para utilizarlo como referencia del precio de adjudicación. El procedimiento para determinar el precio estimado se desarrolla en el siguiente orden: elaboración del precio presupuestado, elaboración del precio de diseño o del precio investigado, elaboración del monto base, elaboración de múltiples precios preliminares, elaboración del informe de precio estimado y determinación del precio estimado.
Según el informe de medidas correctivas, si a través del servicio de diseño se elaboró un cálculo de costos de la obra conforme a datos de cálculo de costos como el baremo estándar, lo razonable, salvo circunstancias especiales, es anunciar la licitación de la obra utilizando como monto base el importe que figura en ese cálculo de costos.
Sin embargo, el empleado B, de la División de Seguridad de Drones del Instituto y encargado de este proyecto, alegando que el presupuesto era insuficiente, ajustó arbitrariamente el monto total de los materiales directos —que ascendía a 2993 millones de wones (unos 2,22 millones de dólares), según lo recogido en el cálculo de costos de la obra por cada partida detallada— a 2795 millones de wones (unos 2,07 millones de dólares), sin modificar la cantidad ni el tipo de obra, entre otros elementos del detalle. Es decir, recortó casi 200 millones de wones (unos 148.000 dólares).
También ajustó arbitrariamente, sin fundamento adecuado, el monto total de la mano de obra de 2507 millones de wones (unos 1,86 millones de dólares) a 2331 millones de wones (unos 1,73 millones de dólares), recortando otros 200 millones de wones (unos 148.000 dólares) aproximadamente.
De esta manera, B ajustó el monto base de la obra, reduciéndolo de los 8287 millones de wones (unos 6,14 millones de dólares) iniciales en 682 millones de wones (unos 505.000 dólares), hasta dejarlo en 7604 millones de wones (unos 5,63 millones de dólares), y solicitó la contratación de la obra sin informar al departamento de contratos sobre este ajuste del monto base.
Como era de esperar, el encargado del contrato, que no tenía conocimiento de este hecho, publicó la licitación de la obra sin notificar el motivo del ajuste del monto base, divulgando para el cálculo del precio preliminar el monto base ya ajustado arbitrariamente.
La Junta de Auditoría determinó que B violó la Ley de Contratos del Estado.
Según el Artículo 8-2, Párrafo 1 de la Ley de Contratos del Estado, el jefe de cada agencia central o el funcionario encargado del contrato debe elaborar el precio estimado de antemano de acuerdo con las especificaciones y planos correspondientes para utilizarlo como criterio para determinar el adjudicatario y el monto del contrato en licitaciones o contratos por invitación.
Además, el Párrafo 2 del mismo artículo establece que, al elaborar el precio estimado, el funcionario encargado del contrato debe reflejar un monto adecuado que garantice la calidad y seguridad del objeto del contrato, considerando la cantidad del contrato, el período de ejecución, la situación de oferta y demanda, y las condiciones del contrato.
Asimismo, el artículo 9, apartado 1, del Reglamento de Ejecución de la Ley de Contratos del Estado indica que, cuando no exista un precio de transacción adecuado debido a la especificidad del contrato de bienes, obras o servicios, el jefe de la oficina central o el funcionario responsable debe determinar la tarifa estimada basándose en el precio calculado por costes. En este caso, el precio calculado por costes debe incluir los materiales, la mano de obra, los gastos y los gastos generales de administración y las ganancias que componen el objeto del contrato.
Además, el artículo 2, apartado 2, de los «Criterios para la elaboración de tarifas estimadas», una norma contractual del Ministerio de Hacienda y Economía, establece que el funcionario responsable debe evitar recortes injustificados o sobrecálculos en las cantidades fijadas por las tarifas estándar y en los precios y costes de referencia según la legislación aplicable al elaborar la tarifa estimada; si se ajusta el precio por razones inevitables, debe especificar las razones del ajuste en el registro de tarifa estimada.
Con base en estas leyes, el Auditor General consideró que B incumplió la norma al elaborar la tarifa estimada basándose en el precio calculado por costes sin apoyarse en los datos de cálculo de costes como las tarifas estándar.
Además, concluyó que no logró reflejar un monto adecuado que garantizara la calidad y seguridad del objeto del contrato, considerando la cantidad del contrato, el período de ejecución, la situación de oferta y demanda y las condiciones del contrato.
Además, señaló que ignoró la obligación de evitar recortes injustificados en las cantidades fijadas por las tarifas estándar y en los precios y costes de referencia según la legislación aplicable, y de especificar las razones del ajuste en el registro de tarifa estimada cuando se ajustara el precio por razones inevitables.
En consecuencia, el Auditor General instó al director de KALTA a: «En futuras elaboraciones de tarifas estimadas para contratos de obra, evitar recortes arbitrarios en las cantidades fijadas por las tarifas estándar y en los precios y costes de referencia según la legislación aplicable; si se ajusta la tarifa estimada por razones inevitables, especificar este hecho en el anuncio de licitación u otros documentos, y gestionar rigurosamente los asuntos contractuales».
Además, notificó que se sancionara disciplinariamente a B, el empleado que gestionó inadecuadamente el trabajo al recortar arbitrariamente el importe base alegando falta de presupuesto al elaborarlo.
Por otro lado, esta auditoría también reveló que KALTA cometió errores en este caso, como la inadecuada gestión de la prórroga del plazo contractual y el incumplimiento de los plazos para las medidas de informe real.


0 comentarios
Aún no hay comentarios.