
2024.07.20. The Fair Economy — Las ventas del sector de telecomunicaciones complementarias alcanzaron un volumen de 328,5 billones de wons el año pasado. Tanto los operadores como los usuarios del mercado de aplicaciones se mostraron mayoritariamente a favor de permitir la "descarga lateral", es decir, la distribución de aplicaciones a través de mercados de terceros o sitios web.
El Ministerio de Ciencia y Tecnología y Comunicaciones recientemente presentó los resultados de la 'Encuesta de servicios de comunicaciones adicionales de 2023'.
Según el MSIT, esta encuesta tiene como objetivo comprender la situación actual del mercado de telecomunicaciones de valor añadido, incluidos los sistemas en línea digitales (plataformas), cuya influencia socioeconómica es cada vez mayor, para elaborar políticas de activación del mercado. Desde 2021, se realiza la encuesta sobre el negocio de telecomunicaciones de valor añadido de conformidad con el artículo 34-2 de la Ley de Telecomunicaciones.
La encuesta de 2023 cambió el censo anterior por una encuesta por muestreo. Además de la encuesta general, se realizaron encuestas de percepción de los usuarios sobre ocho tipos de plataformas digitales y encuestas sobre el uso del mercado de aplicaciones y de los recursos compartidos basados en internet (nube) por parte de los operadores de telecomunicaciones de valor añadido, con el fin de comprender la situación del uso de la infraestructura y las plataformas.
Los ocho tipos de plataformas digitales son: redes sociales, mensajería, búsqueda, llamada de taxis, entrega de comida, alojamiento, comercio electrónico y mercado de aplicaciones.
Lee Do-gyu, director de Política de Telecomunicaciones del MSIT, declaró: "La encuesta sobre el mercado de plataformas digitales es el punto de partida para impulsar una política de plataformas adecuada. Seguiremos identificando las características de cada mercado de plataformas, cuya importancia en la vida cotidiana de los ciudadanos es cada vez mayor, y promoveremos activamente políticas adaptadas a dichas características".
Ingresos del negocio de telecomunicaciones de valor añadido: 328,5 billones de wones
La composición del mercado (2022) de las 1.501 empresas de telecomunicaciones de valor añadido encuestadas, según el servicio representativo, fue la siguiente: ▲servicios como entrega de comida y finanzas, 31,8%; ▲bienes como comercio electrónico, 29,0%; ▲contenidos como búsqueda y juegos, 15,4%.
Además, se constató que el 46,7% de los operadores ofrece servicios de telecomunicaciones complementarias en dos o más categorías.
Entre los operadores de telecomunicaciones de valor añadido, las empresas de 'plataforma digital', que generan ingresos a través de servicios de intermediación, fueron 475 (36,1%). Estas operan en servicios (35,8%), contenidos (24,2%) y bienes (18,7%), y se determinó que una empresa ofrece servicios en un promedio de más de tres tipos.
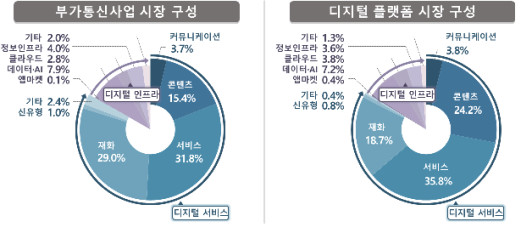
Las ventas del sector de telecomunicaciones complementarias se estiman en 328,5 billones de wons, de los cuales las ventas de plataformas digitales ascienden a 114,4 billones de wons.
El número promedio mensual de usuarios activos de la empresa líder por tipo (según el servicio representativo, promedio de tres meses) fue: contenidos, 37,187 millones; mercado de aplicaciones, 23,762 millones; comunicación, 20,812 millones; servicios, 16,389 millones; bienes, 13,471 millones; nuevos tipos, 1,804 millones; datos e inteligencia artificial (IA), 934.000.
La tasa de uso de nuevas tecnologías fue del 43,4% entre los operadores de telecomunicaciones de valor añadido y del 73,5% entre los operadores de plataformas digitales, unos 30 puntos porcentuales más alta en estos últimos; sin embargo, las tecnologías utilizadas fueron las mismas, en orden de big data, IA y nube.
También se determinó que los operadores recopilan y utilizan datos con fines como la gestión de clientes, el marketing y la mejora de productos o servicios existentes.
Los principales obstáculos al impulsar la industria de servicios de comunicaciones adicionales, incluyendo plataformas digitales, se encuestaron en el siguiente orden: adquisición de personal especializado en nuevas tecnologías, carga de costos de infraestructura y mayor competencia con empresas globales y gigantes tecnológicos (big tech).
Mercado de apps, baja tasa de multialojamiento y de conversión, 'cierre'
En la encuesta a usuarios realizada a 2.500 adultos de todo el país sobre los hábitos de uso por tipo de plataforma, se observó que más del 90% de los encuestados utiliza plataformas de ▲búsqueda (98,2%), ▲mensajería (98,0%) y ▲comercio electrónico (96,0%). También se constató un uso relativamente alto de ▲mercados de aplicaciones (84,6%) y ▲redes sociales (SNS) (84,0%).
En cuanto al 'servicio principal utilizado', se registraron altas tasas de uso para 'Naver' en portales de búsqueda (52,7%), 'KakaoTalk' en mensajería (93,5%), 'Kakao T' en plataformas de llamada de taxis (86,6%) y 'Baedal Minjok' en pedidos de comida (64,9%).
En el caso del comercio electrónico, tanto la proporción de usuarios que utilizaron dos o más servicios de plataformas digitales en los últimos tres meses como la proporción que cambió de servicio principal en el último año fueron generalmente altas, mientras que el mercado de aplicaciones mostró las tasas más bajas de multi-homing y de conversión, lo que indica un fuerte fenómeno de lock-in.
El multi-homing se refiere al uso simultáneo de varias plataformas por parte de un usuario.
Lock-in se refiere al fenómeno en el que un consumidor, acostumbrado a un producto o sistema específico, se limita a sí mismo a la hora de elegir otro producto.
El 59% de los usuarios de mercados de aplicaciones conoce las diferencias de precio según el método de pago en la aplicación. El 44,3% del total de los encuestados declaró que usaría el pago externo si se permitiera el método de enlace externo (outlink), y el 46,1% lo haría si se permitiera informar sobre el método de pago dentro de la aplicación.
Más de la mitad de los usuarios de Apple (App Store) afirmaron que, si se permitiera la descarga lateral, descargarían y usarían aplicaciones a través de otros mercados de aplicaciones (62,2%) o sitios web (57,6%).
La carga lateral se refiere a la distribución de aplicaciones a través de otros mercados de apps o sitios web, fuera del mercado de apps del operador del sistema operativo móvil.
Positivo respecto a la carga lateral… "es posible responder a los problemas de seguridad"
Según la encuesta sobre hábitos de uso de mercados de aplicaciones y cloud, respondida por 542 operadores que utilizan mercados de aplicaciones y 171 que utilizan cloud, el mercado de aplicaciones preferido es Google Play (75,1%), seguido de App Store (Apple, 16,8%). La razón principal de esta preferencia es el gran tamaño total de usuarios (71,4%).
La mayoría se mostró a favor de permitir la descarga lateral a través de mercados de aplicaciones de terceros y sitios web. En cuanto a la descarga lateral, aunque se expresaron preocupaciones por los problemas de seguridad, se percibió que es posible preparar una respuesta adecuada.
De las 171 empresas que utilizan la nube, solo 31 han cambiado de servicio de nube, y solo 7 (5%) tienen planes de hacerlo, lo que indica una alta dependencia de la nube actual.


0 comentarios
Aún no hay comentarios.