
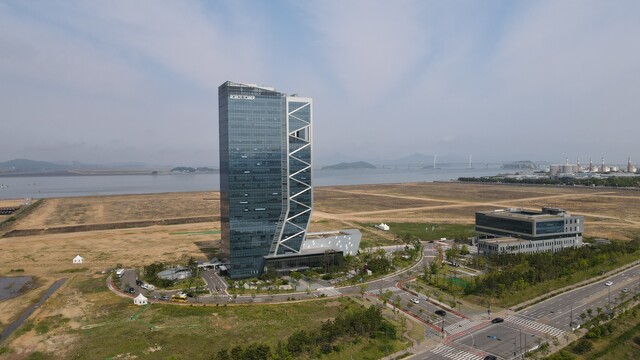
2024.06.30. 公正経済 — 航空安全技術院がドローン認証センターと離着陸場の建設過程で、工事業者から「とんでもなく低い工事費用を支払った」として訴訟を起こされた。これについて監査院は、技術院が当該事業の基礎金額を根拠なく減額した事実が認められるとして、業務を適正に処理しなかった担当者を懲戒するよう求めた。
国土交通部は最近、このような内容の「監査院監査結果処分要求書」を公開した。
同院は2020年9月、「ドローン認証センター及び離着陸場新築工事(建築、土木、造園、機械)」の実施に向け、設計委託の結果などを参考にし、約76億457万ウォン(約8億1000万円)を基礎金額とする入札を「国家を当事者とする契約に関する法律(国家契約法)」に基づき公告した。
その後の入札結果で、仁川延寿区にあるA社が1位業者に選定された。
その後、技術院はA社と66億8698万ウォン(約7億円)で請負契約を締結したが、竣工期限内に工事が完了しないなどの理由で契約が解除された。
これについてA社は「技術院が標準品算基準を適用せず、任意に建築工事の労務費の単価などを調整し、基礎金額を縮小させた。当該工事には少なくとも103億9098万ウォン(約10億9000万円)が必要だ」と主張し、技術院を相手に損害賠償請求訴訟を提起した。
監査院は、技術院が予定価格の作成を不適切に行ったと判断した。
予定価格とは、落札価格の基準とするために契約担当者が事前に調査して決定する価格をいう。予定価格の決定手続きは、推定価格の作成、設計価格または調査価格の作成、基礎金額の作成、複数予備価格の作成、予定価格調書の作成、予定価格の決定などの順序で進められる。
処分要求書によると、設計用役を通じて標準歩掛りなどの原価計算資料に基づき工事原価計算書が作成されたならば、特別な事情がない限り、工事入札公告時に工事原価計算書上の金額を基礎金額として工事を発注することが妥当である。
しかし、この事業の担当者だった技術院ドローン安全本部所属のB氏は、事業予算が不足しているという理由で、数量や工種など内訳書の調整なしに、工事原価計算書で細部内訳書別に集計された直接材料費総額29億9257万ウォン(約3億1000万円)を27億9509万ウォン(約2億9000万円)に任意に調整した。2億ウォン(約2100万円)近くを値切ったわけだ。
労務費総額も適切な根拠なく25億705万ウォン(約2億6000万円)から23億3084万ウォン(約2億4000万円)に任意に調整した。これもまた2億ウォン(約2100万円)ほどを削った格好だ。
B氏はこうした方法で工事の基礎金額を当初の82億8666万ウォン(約8億7000万円)から6億8208万ウォン(約7200万円)減額した76億457万ウォン(約8億円)に調整しながらも、契約部署に基礎金額の調整事実を知らせずに工事発注を要請した。
当然ながらこうした事実を知らなかった契約担当者は、工事の入札公告を行う際、基礎金額の調整理由を告知せずに、予備価格算定のための基礎金額を任意に調整されたまま公開した。
監査院はBが国家契約法に違反したと判断した。
国家契約法第8条の2第1項によれば、各中央官庁の庁長または契約担当公務員は、入札または随意契約等に付すべき事項について、落札者及び契約金額の決定基準とするため、事前に当該規格書及び設計書等に基づき予定価格を作成しなければならない。
また、同条第2項は、契約担当公務員などが予定価格を作成する場合には、契約数量、履行期間、需給状況、契約条件などを考慮し、契約目的物の品質・安全などが確保されるよう適正な金額を反映するよう定めている。
さらに、国家契約法施行令第9条第1項によれば、各中央官庁の庁長または契約担当公務員は、物品・工事・役務等の契約の特殊性により適正な取引実例価格がない場合には、原価計算に基づく価格を基準として予定価格を決定しなければならないとされている。この場合、原価計算に基づく価格は、契約の対象となる物品・工事・役務等を構成する材料費・労務費・経費と一般管理費及び利益で計算しなければならない。
このほか、企画財政部契約例規である「予定価格作成基準」第2条第2項によると、契約担当公務員は予定価格作成時に標準歩掛りに定められた数量、関連法令による基準価格及び費用などを不当に減額したり過大に計上したりしないようにしなければならず、やむを得ない事由で価格を調整した場合には調整事由を予定価格調書に明示しなければならないとされている。
監査院はこのような法令に基づき、B氏は原価計算による価格で予定価格を作成するにあたり、標準歩掛りなどの原価計算資料に基づいて作成すべきだったのに、これに違反したとみた。
また、契約数量、履行期間、需給状況、契約条件などを考慮し、契約目的物の品質・安全などが確保されるよう適正な金額を反映することに失敗したと結論付けた。
さらに、標準歩掛りに定められた数量、関連法令による基準価格及び費用などを不当に減額して計上しないようにしなければならず、やむを得ない事由で価格を調整した場合には調整事由を予定価格調書などに明示しなければならないにもかかわらず、これを無視したと指摘した。
これに対し監査院は航空安全技術院長に「今後、工事契約の予定価格作成時に標準歩掛りに定められた数量、関連法令による基準価格及び費用などを任意に減額して計上しないようにし、やむを得ない事由で予定価格を調整する場合には入札公告文などにこのような事実を明示するなど、契約業務を徹底せよ」と述べた。
このほか、当該事件の事業基礎金額を作成する際、予算が不足しているという理由で基礎金額を任意に減額するなど、業務を不適正に処理した職員B氏を懲戒するよう通知した。
一方、今回の監査で技術院は本件において▲契約期間延長の措置が不適切▲実情報告の措置期限未遵守等の過ちも犯していたことが明らかになった。


0件のコメント
まだコメントはありません。